
برگزاري بيست ويكمين نشست اعضاي شوراي راهبري توسعه روش هاي نوين مالي در دانشگاه اصفهان
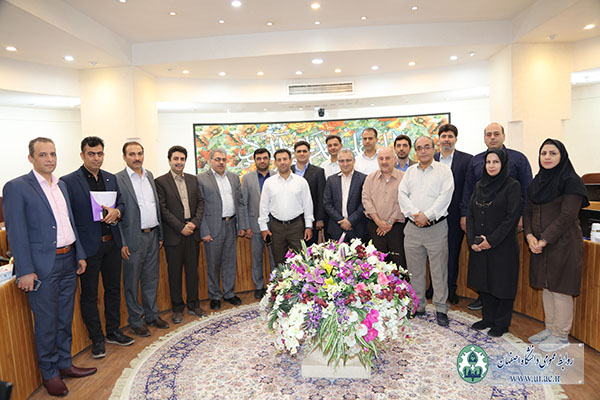
بيست ويكمين نشست اعضاي شوراي راهبري توسعه روش هاي نوين مالي در دانشگاه اصفهان باحضور مديران مالي دانشگاه هاي برتر كشور( دكتر فرهاد كاشاني پور رييس شورا،دكتر محمد لاري و ديگر اعضا) در محل تالار دكتر رزمجو اين دانشگاه برگزار شد.
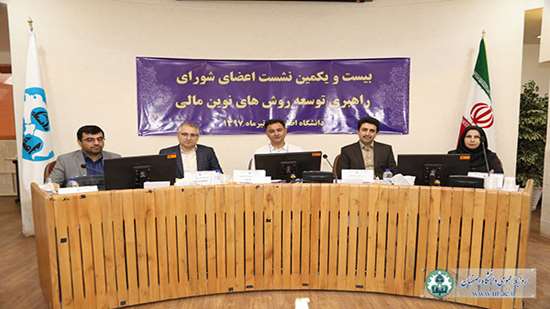
بيست ويكمين نشست اعضاي شوراي راهبري توسعه روش هاي نوين مالي در دانشگاه اصفهان باحضور مديران مالي دانشگاه هاي برتر كشور( دكتر فرهاد كاشاني پور رييس شورا،دكتر محمد لاري و ديگر اعضا) در محل تالار دكتر رزمجو اين دانشگاه برگزار شد.
به گزارش وب سايت خبريuinews آقاي مسعود گلابي مدير مالي دانشگاه اصفهان در اين نشست ضمن ارايه گزارش مبسوطي از روند تحولات بخش مالي دانشگاه اصفهان در سال هاي اخير اظهار داشت: پس ازتغيير مبناي حسابداري از نقدي به تعهدي ، پياده سازي نظام بودجه ريزي عملياتي و محاسبه بهاي تمام شده فعاليت ها از مهمترين برنامه ها و چالش هاي پيش روي دانشگاه ها مي باشد . در همين راستا و به منظور صرفه جويي و اثربخشي منابع، همچنين اختصاص هدفمند اعتبار به فعاليت ها در قالب بودجه ريزي عملياتي و به تبع آن محاسبه بهاي تمام شده فعاليت ها ، ايجاد جريان گردش اطلاعات در يك نظام جامع مالي فرآيند محور ضروري به نظر مي رسد. در همين خصوص مديريت ارشد دانشگاه اصفهان مجموعه اي از اقدامات زير را هدف گذاري نموده است.
به منظور تحقق اهداف فوق امور مالي به موازات انجام فعاليت هاي روزانه ، برنامه ريزي و اقدام در سه حوزه تكميل تغيير مبناي حسابداري نقدي به تعهدي، تغيير ساختار سازماني و نرم افزار مالي، شناسايي و مستندسازي فرآيندهاي مالي را در دستور كار خود قرار داده است.
وي در ادامه افزود: دانشگاه اصفهان در سال 1386و عليرغم ابهامات و محدوديت هاي موجود در زمينه تغيير روش به حسابداري تعهدي (فقدان دستورالعمل مدون، عدم اجرا در دستگاه هاي همتراز و بالطبع عدم امكان استفاده از تجربيات آنان) و به منظور بهبود روش هاي شناسايي، ثبت و گزارش دهي رويدادهاي مالي اقدام به تغيير روش از حسابداري نقدي به تعهدي نمود.
پيرو تأييد و ابلاغ استانداردهاي بخش عمومي در آبان ماه سال 92 و به تبع آن ابلاغ دستورالعمل وكدينگ سرفصلهاي حسابداري برمبناي روش تعهدي در سال 94، امور مالي دانشگاه اصفهان نسبت به تكميل تغيير روش نقدي براساس سرفصلهاي ابلاغي اقدام نمود.
به منظور اجراي بهينه روش حسابداري تعهدي ، همچنين تحقق ديدگاه مديريت ارشد دانشگاه در خصوص ايجاد تغيير در روشها و فرايندهاي انجام كار به نحوي كه موجب تسريع در انجام امور وتقويت ساختاركنترلهاي داخلي و ايجاد يكپارچگي در انجام فعاليتها و ثبت رويدادهاي مالي گردد، امور مالي در اولين گام اقدام به تغيير ساختار امور مالي و پياده سازي نرم افزار نمود.وازائ
مدير مالي دانشگاه افزود: يكي از اهداف اصلي امور مالي دانشگاه اصفهان طراحي و استقرار نظام جامع مالي به منظور ايجاد يكپارچگي و اتوماسيون نمودن فرآيند شناسايي و ثبت رويدادهاي مالي مي باشد .
آقاي گلابي در ادامه تصريح نمود: يكي از اصول اوليه در محاسبه بها ي تمام شده و نيل به بودجه ريزي عملياتي، بهايابي فعاليت هاي دانشگاه مي باشد كه مستند سازي فرآيند ها در شناسايي و احصا اين فعاليت ها نقش موثري خواهد داشت .در همين خصوص وبا عنايت به دستور و ابلاغ معاون محترم اداري و مالي دانشگاه در باز تعريف و اصلاح معماري فرايندهاي مالي ،از آبان ماه سال 1396 كميته تخصصي مستندسازي فرايندهاي مالي تشكيل گرديد.
در مرحله شناخت رويداد هاي مالي ابتدا ازطريق مصاحبه با مسئولين وكارشناسان واحدهاي مختلف ، نسبت به تهيه نسخه اوليه فاز شناخت(تعداد 270 فعاليت ) اقدام شد،در گام بعد كميته تخصصي با بازخواني و بررسي فرم هاي مصاحبه انجام شده در خصوص شناخت فعاليت ها و رويداد هاي مالي نسبت به بازنويسي و تنظيم نسخه نهايي فاز شناخت بر اساس فرمت مشخص اقدام نمود. شايان ذكر است كميته تخصصي در اين مرحله با دعوت از كارشناسان و روساي ادارات و واحد هاي مالي از نقطه نظرات كارشناسي در تكميل فاز شناخت استفاده نمود.
وي در ادامه پيشنهاد هاي اصلاحي بهبود وضع موجود مانند اصلاح فرآيند پرداخت حق التدريس و پايان نامه، صدور اتوماتيك اسناد حسابداري پرداخت هاي پرسنلي از اداره حقوق و دستمزد، صدور اتوماتيك اسناد شناسايي درامدهاي اختصاصي از سامانه گلستان، پيشنهاد ايجاد واحد نظارت مالي و كنترل هاي داخلي و ساماندهي درگاه هاي اينترنتي وصول درآمد درپورتال دانشگاه را ارايه و مورد بحث و تبادل نظر قرار داد.
گفتني است در اين نشست، مديران مالي دانشگاه هاي برتر به ارايه ديدگاه ها و نظرات خود پرداختند و توسعه روش هاي نوين مالي را در دستور كار خود قرار دادند.